بر اساس قانون ارزش افزوده آخرین مهلت ارسال اظهارنامه ارزش افزوده چه تاریخی است؟
بر اساس قانون ارزش افزوده (موقت و دائم) تا زمان راه اندازی سامانه مودیان، مهلت ارسال اظهارنامه مالیات بر ارزش افزوده تا 15 روز پس از پایان فصل است.
مهلت ارسال اظهارنامه مالیات بر ارزش افزوده بهار 1401 چه تاریخی است ؟
آخرین مهلت ارسال اظهارنامه ارزش افزوده بهار 1401 پایان روز 15 تیر 1401 است. سایر اطلاعات را در مقاله ببینید.
مودیان مشمول به مالیات بر ارزش افزوده از طریق کدام سامانه میتوانند اقدام به پرداخت مالیات متعلقه کنند؟
از طریق سامانه مالیات بر ارزش افزوده به آدرس https://www.evat.ir.
یکی از مهم ترین موضوعاتی که اشخاص مشمول مالیات بر ارزش افزوده با آن مواجه هستند، مهلت ارسال اظهارنامه ارزش افزوده سال 1401 است؛ یک تفاوت مالیات عملکرد و ارزش افزوده در تعداد دفعات ارسال و مهلت ارسال ارزش افزوده است. عدم ارسال اظهارنامه ارزش افزوده هر فصل در مهلت مقرر باعث تعلق جرائم برای مودیان خواهد شد. مودیان مالیاتی که اظهارنامه مالیات بر ارزش افزوده هر فصل خود را در مهلت مقرر تسلیم و پرداخت نکنند، علاوه بر محرومیت از تسهیلات و معافیت مالیاتی، مشمول جرایم قانونی خواهند شد. در این سری از مقالات مالیات بر ارزش افزوده به بررسی مهلت ارسال اظهارنامه ارزش افزوده سال 1401 بر اساس قانون دائمی ارزش افزوده پرداختیم. همراه ما باشید.
مهلت ارسال ارزش افزوده طبق قانون چه زمانی است؟
ارزش افزوده به معنی اختلاف بین ارزش یک کالا و خدمات عرضه شده را با ارزش کالا و یا خدمات خریداری شده در یک دوره مشخص است. در حقیقت مالیات بر ارزش افزوده یکی از انواع مالیاتهای غیرمستقیم است.
مهلت ارسال اظهارنامه ارزش افزوده 15 روز پس پایان هر فصل است. مودیان مشمول ارزش افزوده باید اظهارنامه ارزش افزوده فعالیت هر فصل خود را در موعد مقرر در سامانه مالیات بر ارزش افزوده به آدرس https://www.evat.ir ثبت کرده و مالیات متعلقه را پرداخت کنند.
📌 نکته
بر اساس ماده 4 قانون دائمی ارزش افزوده، آخرین مهلت ارسال اظهارنامه مالیات بر ارزش افزوده تا 15 روز پس پایان هر فصل و مهلت پرداخت مالیات متعلق حداکثر تا پایان ماهِ پس از انقضای هر دوره مالیاتی است.
چگونگی محاسبه مالیات ارزش افزوده
نحوه محاسبه مالیات بر ارزش افزوده به این صورت است که مالیات و عوارض ارزش افزوده فروش کالا و خدمات (ارزش افزوده دریافتی از مشتریان) از اعتبار مالیاتی (مالیات ارزش افزوده پرداختی به طرف مقابل) کسر شده و باقی مانده به عنوان طلب سازمان مالیات بر ارزش افزوده در مهلت مقرر به سازمان پرداخت میشود.
نرخ مالیات بر ارزش افزوده سال 1401 بر اساس قانون دائمی ارزش افزوده مصوب تیر ماه 1400، 9% است که شامل 4% مالیات (درآمد عمومی کشور) و 4% عوارض شهرداری و 1% مالیات سلامت است.
📌 نکته
بر اساس آخرین تغییرات سامانه ارزش افزوده، هنگام ورود مالیات ارزش افزوده نیاز به تفکیک نرخ نیست و نرخ مالیات و عوارض به صورت یکجا و معادل 9% معامله انجام شده، ثبت میشود.
مهلت ارسال ارزش افزوده بهار 1401
بر اساس قانون دائمی ارزش افزوده، مهلت ارسال اظهارنامه ارزش افزوده بهار هر سال، تا 15 تیر ماه همان سال است. بر این اساس مشمولین ارزش افزوده همانطور که در ابتدای مطلب اشاره کردیم، حداکثر تا روز پانزدهم فصل جدید فرصت ارائه و ارسال اظهارنامه مالیات بر ارزش افزوده را دارند.
به این ترتیب آخرین مهلت ارسال اظهارنامه ارزش افزوده بهار 1401 برای دوره اول، پایان روز چهارشنبه 15 تیر ماه سال 1401 است.
📌 نکته
دقت کنید که بر اساس ماده 13 قانون دائمی ارزش افزوده (مصوب 1400/3/2) تا زمان راهاندازی سامانه مودیان نحوه ارائه اظهارنامههای مالیاتی و رسیدگی به آنها حسب مقررات قانون موقت ارزش افزوده (مصوب 1387) است؛ از این رو مهلت تسلیم اظهارنامه مالیات بر ارزش افزوده و پرداخت مالیات و عوارض متعلق به دوره بهار 1401 حداکثر تا پایان روز چهارشنبه مورخ 1401/4/15 است. همچنین بر اساس مصوبه مراجع قانونی، حکم ماده 14 قانون مالیات بر ارزش افزوده برای دوره مذکور جاری نیست.
پیشنهاد میشود بخوانید: تکمیل اظهارنامه ارزش افزوده
مهلت ارسال ارزش افزوده تابستان 1401
طبق توضیح ارائه شده در بالا، ارسال اظهارنامه مالیات بر ارزش افزوده تابستان، 15 روز پس از پایان تابستان هر سال یعنی تا 15 مهر همان سال است.
در نتیجه آخرین مهلت ارسال اظهارنامه ارزش افزوده تابستان 1401 روز 15 مهر ماه 1401 خواهد بود. اما با توجه به اینکه روز 15 مهر مصادف با روز جمعه است، آخرین مهلت ارسال اظهارنامه ارزش افزوده برای دوره تابستان 1401 روز شنبه 16 مهر ماه 1401 است.
مهلت ارسال ارزش افزوده پاییز 1401
آخرین مهلت ارسال اظهارنامه مالیات بر ارزش افزوده پاییز برای هر سال تا 15 دی ماه همان سال است. به این ترتیب مشمولین ارزش افزوده، تا پایان 15 روز پس از پایان فصل فرصت دارند، اظهارنامه مالیات بر ارزش افزوده خود را ارسال کنند؛ این کار از طریق سامانه الکترونیکی مالیات بر ارزش افزوده به آدرس www.evat.ir امکانپذیر است.
در نتیجه آخرین مهلت ارسال اظهارنامه ارزش افزوده پاییز 1401، روز پنج شنبه 15 دی ماه 1401 است.
مهلت ارسال ارزش افزوده زمستان 1401
بر اساس قانون ارزش افزوده (دائم و موقت) مهلت ارسال و پرداخت اظهارنامه مالیات بر ارزش افزوده زمستان، حداکثر 15 روز پس از پایان فصل یعنی تا 15 فروردین ماه سال بعد است. اما با توجه به مصادف شدن مهلت ارسال اظهارنامه دوره چهارم با تعطیلات نوروز، همه ساله با ابلاغ بخشنامهای، مهلت ارسال این اظهارنامه تمدید میشود.
در حال حاضر آخرین مهلت ارسال ارزش افزوده زمستان 1401، پایان روز سه شنبه 15 فروردین 1402 است.
❗ نکته
طبق ماده 13 قانون دائم ارزش افزوده، که در تیر ماه 1400 ابلاغ شد، پس از راهاندازی سامانه مؤدیان، همه مشمولان این قانون موظفند به ترتیبی که سازمان مقرر و اعلام میکند، در این سامانه ثبت نام کرده و معاملات خود را در آن ثبت کنند. ثبت معاملات (خرید و فروش) در سامانه مؤدیان، به معنی ثبت در دفاتر قانونی است. تا آن زمان، ترتیبات ثبتنام، نحوه ارائه اظهارنامههای مالیاتی و رسیدگی به آنها حسب مقررات قانون مالیات بر ارزش افزوده مصوب 1387/2/17 و اصلاحات بعدی آن است.
آخرین مهلت ارسال اظهارنامه ارزش افزوده برای دوره های سال 1400
| دوره مربوطه | آخرین مهلت ارسال اظهارنامه ارزش افزوده |
| مهلت ارسال اظهارنامه ارزش افزوده بهار 1400 | 15 تیر 1400 |
| مهلت ارسال اظهارنامه ارزش افزوده تابستان 1400 | 17 مهر 1400 (به دلیل تعطیلی روز 15 و 16 مهر) |
| مهلت ارسال اظهارنامه ارزش افزوده پاییز 1400 | 15 دی 1400 |
| مهلت ارسال اظهارنامه ارزش افزوده زمستان 1400 | 24 فروردین 1401 |
تمدید مهلت ارسال اظهارنامه ارزش افزوده زمستان 1400
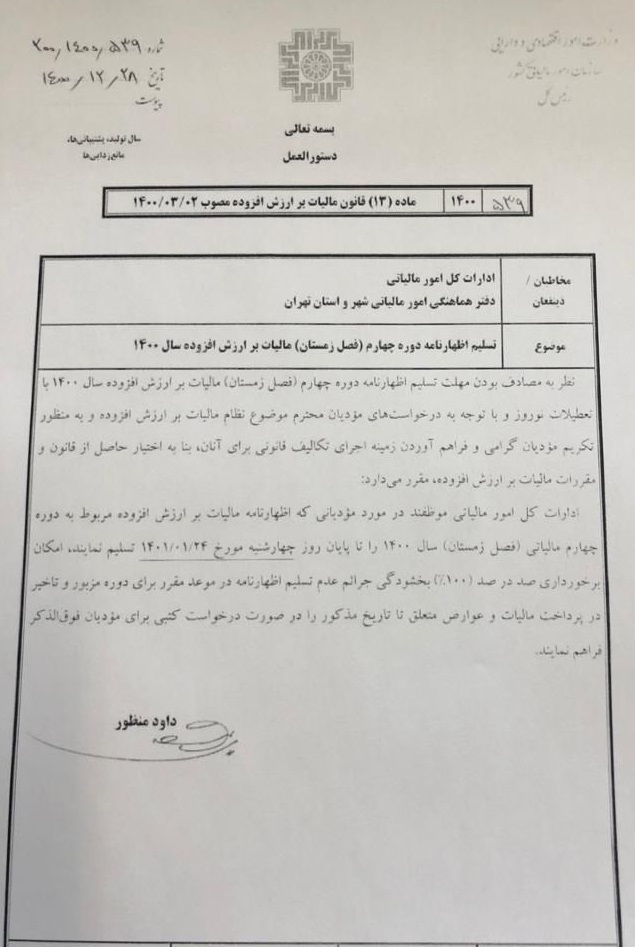
ریاست سازمان مالیاتی بر اساس بخشنامه 200/1400/539 مورخ 1400/12/28، مهلت ارسال اظهارنامه ارزش افزوده دوره چهارم (زمستان) 1400 را تا 24 فروردین 1401 تمدید کرد. همچنین بنابر اعلام ریاست محترم سازمان مالیاتی، مودیان مالیاتی که اظهارنامه ارزش افزوده زمستان 1400 (دوره چهارم) خود را حداکثر تا پایان روز چهارشنبه 1401/1/24 تسلیم نمایند، امکان برخورداری از بخشودگی صد در صدی جرایم زیر را خواهند داشت:
- عدم تسلیم اظهارنامه در موعد مقرر برای دوره مزبور
- تاخیر در پرداخت مالیات و عوارض متعلق تا تاریخ مذکور
به بیان دیگر، شرایط برخورداری از بخشودگی جرائم ارزش افزوده دوره چهارم 1400، تسلیم اظهارنامه مالیاتی ارزش افزوده تا پایان روز 24 فروردین ماه 1401 است.
آیا مهلت ارسال اظهارنامه مالیات بر ارزش افزوده قابل تمدید است؟
گاهی اوقات به دلیل شرایط جامعه و رعایت حال مودیان مالیاتی، مهلت ارسال اظهارنامه ارزش افزوده طبق بخشنامه های سازمان مالیاتی تغییر میکند. به طور مثال مهلت ارسال اظهارنامه مالیات بر ارزش افزوده برای زمستان سال 1399، تا پایان 15 فروردین ماه سال 1400 بود اما به علت شرایط کرونایی و طبق بند 6 بخشنامه شماره 200/99/66 در تاریخ 1399/10/9 رییس کل سازمان امور مالیاتی کشور، مهلت ارسال اظهارنامه مالیات بر ارزش افزوده زمستان سال 1399 را به مدت یک ماه و تا پایان 15 اردیبهشت ماه سال 1400 تمدید کرد.
پیشنهاد میشود بخوانید: مقایسه قانون ارزش افزوده دائمی و موقت
مهلت پرداخت اظهارنامه مالیات ارزش افزوده
مهلت پرداخت اظهارنامه مالیات ارزش افزوده طبق قانون قبلی ارزش افزوده همزمان با مهلت ارسال حداکثر تا 15 روز پس از پایان فصل بود؛ اما طبق ماده 4 قانون دائم ارزش افزوده مهلت پرداخت مالیات ارزش افزوده تا یک ماه پس از پایان فصل مربوطه است.
جریمه عدم ارسال اظهارنامه ارزش افزوده
عدم ارسال اظهارنامه ارزش افزوده در مهلت مقرر و همچنین عدم پرداخت به موقع مالیات تعیین شده باعث تعلق جرائم مالیات بر ارزش افزوده برای مودیان مالیاتی خواهد شد.
همانطور که گفته شد موعد مقرر قانونی برای تسلیم اظهارنامه مالیات بر ارزش افزوده طبق قانون موقت، 15روز پس از پایان فصل است. به این ترتیب بر اساس مواد 36 و 37 قانون دائمی ارزش افزوده، عدم تسلیم اظهارنامه (تا قبل از راهاندازی سامانه مودیان)، عدم ثبت نام (پس از راهاندازی سامانه مودیان) و تاخیر در پرداخت مالیات متعلق مشمول جرائم زیر خواهد شد:
🔷 طبق ماده 36 قانون دائم ارزش افزوده، تا زمان استقرار سامانه مودیان «موضوع قانون پایانههای فروشگاهی و سامانه مودیان» عدم تسلیم اظهارنامه در هر دوره مالیاتی برای کلیه مودیان و بعد از استقرار سامانه مذکور برای آن دسته از مودیانی که از عضویت در سامانه مودیان امتناع کردهاند: ده میلیون (10,000,000) ریال یا دو برابر مالیات و عوارض پرداخت نشده تا موعد مقرر در ماده (4) این قانون، هر کدام بیشتر باشد.
🔷 طبق ماده 37 قانون دائم ارزش افزوده، تاخیر در پرداخت مالیاتها و عوارض موجب تعلق جریمهای به میزان دو درصد (2%) در ماه خواهد بود.
کلام آخر
مهلت ارسال ارزش افزوده و پرداخت مالیات آن برای مشمولین این قانون، بسیار حائز اهمیت است؛ چراکه در صورت عدم ارسال و یا پرداخت با مشکلات و جرایم سنگینی رو به رو میشوند. حسابداران هر فصل با چالش محاسبه و پرداخت ارزش افزوده دست به گریبانند و بعنوان یک حسابدار مسئول شرکت هستند تا شرکت دچار ضرر و زیان ناشی از جریمه عدم پرداخت یا دیرکرد نشود. بنابراین تسلط بر امور مالیاتی بر هر حسابداری که کار مالیاتی انجام میدهد بسیار ضروری است; لذا آموزش اظهارنامه مالیات بر ارزش افزوده مهارتی حیاتی برای ایشان محسوب میشود تا حتی دچار کمترین خطاها هم نشوند.